فى الخزنة: اشتري ذهب حقيقي… ادخره بسهولة… واستلمه وقت ما تحب.
- 17 سبتمبر 2026
- / 958
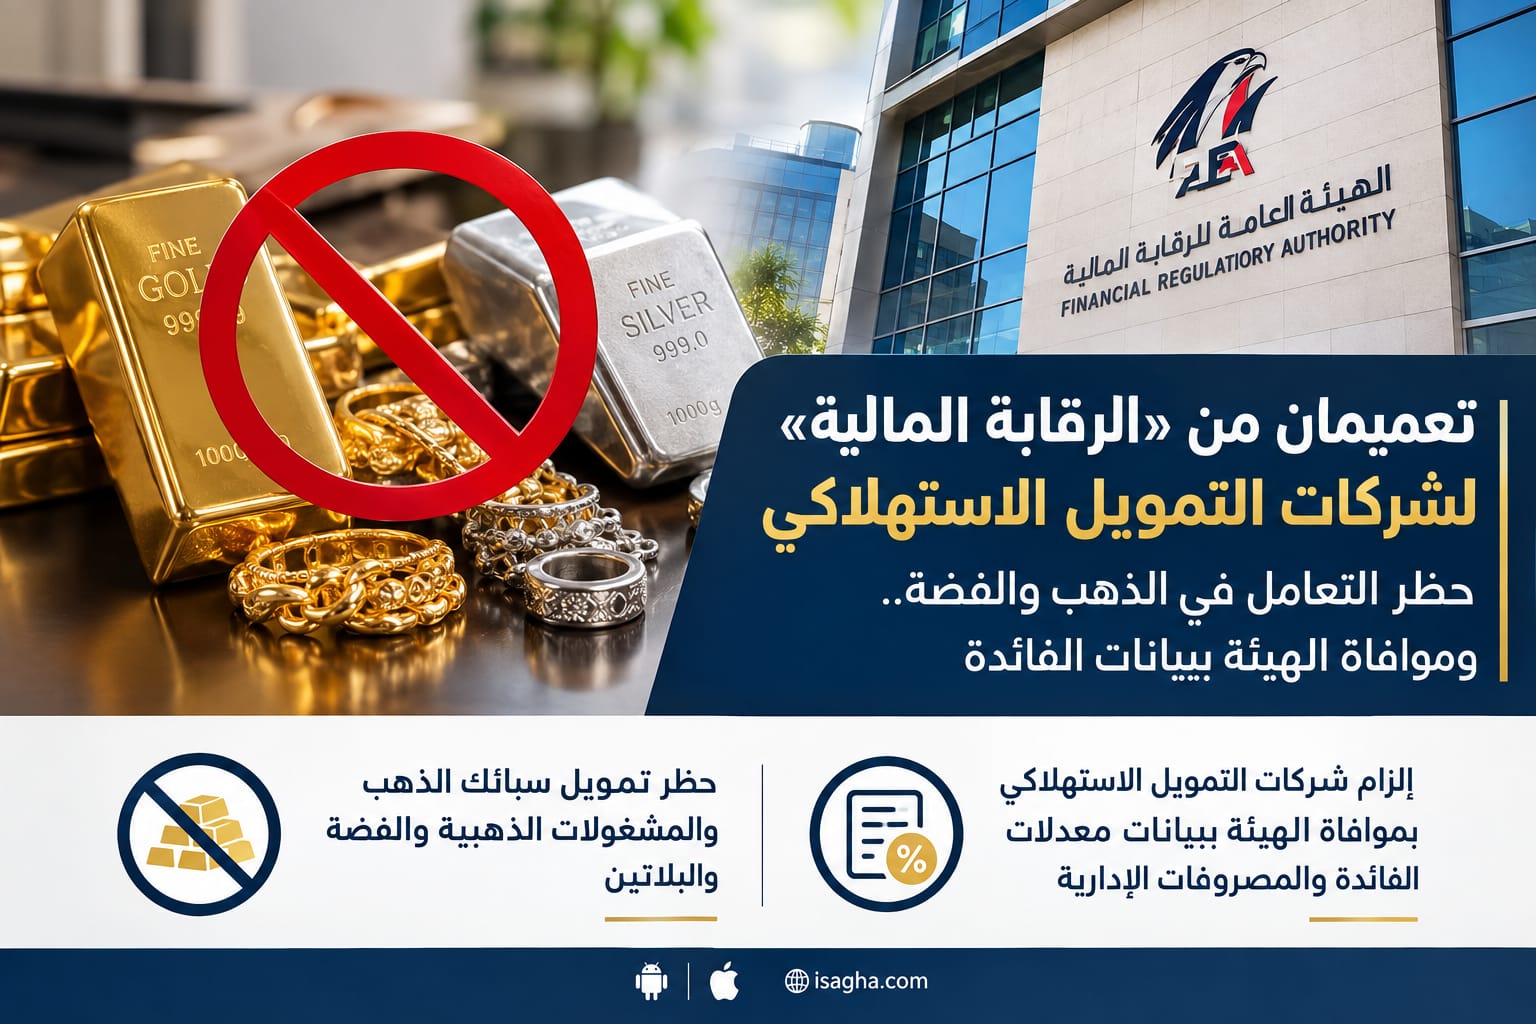
يمثل قرار الهيئة العامة للرقابة المالية بشأن حظر تمويل شراء الذهب والفضة والمعادن الثمينة من خلال شركات التمويل الاستهلاكي خطوة مهمة في تنظيم وضبط هذا النوع من المعاملات، خاصة فيما يتعلق بالسبائك والجنيهات الذهبية والفضية التي تتمتع بطبيعة استثمارية وادخارية أكثر من كونها سلعًا مخصصة للاستهلاك التقليدي.
وأوضحت الهيئة أن سبائك الذهب والمشغولات الذهبية وما في حكمها من المعادن الثمينة لا تندرج ضمن السلع والخدمات الاستهلاكية التي يجوز تمويلها وفقًا لأحكام قانون تنظيم نشاط التمويل الاستهلاكي، باعتبار أن هذه المنتجات تحمل طبيعة استثمارية.
ويفتح القرار الباب أمام مناقشة طبيعة تمويل الذهب بالتقسيط، والمخاطر التي قد تترتب على استخدام الائتمان لشراء أصل استثماري متغير القيمة، إلى جانب الأبعاد الاقتصادية والشرعية المرتبطة بهذا النوع من المعاملات.
الذهب الاستثماري ليس سلعة استهلاكية تقليدية
هناك فارق جوهري بين تمويل شراء سلعة مخصصة للاستهلاك والاستخدام اليومي، وبين تمويل شراء أصل ادخاري واستثماري مثل السبيكة الذهبية أو الجنيه الذهب.
فعندما يشتري المواطن جهازًا منزليًا أو أثاثًا بالتقسيط، فإنه يحصل على سلعة مخصصة للاستخدام، بينما يكون الهدف الأساسي من شراء السبيكة الذهبية أو الجنيه الذهب في كثير من الحالات هو الادخار وحفظ القيمة والاستثمار.
وبالتالي، فإن تمويل شراء الذهب بالدين يضع المستهلك أمام معادلة مختلفة عن التمويل الاستهلاكي التقليدي؛ إذ يتحمل العميل التزامًا ماليًا وتكلفة تمويل محددة، في الوقت الذي تظل فيه قيمة الذهب متغيرة وفقًا لحركة الأسعار في السوق.
وبذلك، يصبح المستهلك معرضًا في الوقت نفسه لنوعين من المخاطر، الأول يتمثل في تغير سعر الذهب، والثاني يرتبط بـتكلفة التمويل التي يتحملها طوال فترة سداد الأقساط.
ارتفاع تكلفة التمويل قد يحول الادخار إلى عبء مالي
تزداد حساسية هذه المعادلة عندما تكون تكلفة التمويل مرتفعة. فإذا تجاوزت تكلفة التمويل 40% سنويًا، فإنها تمثل عبئًا كبيرًا على المستهلك، كما تضيف تكلفة مرتفعة إلى عملية شراء أصل استثماري تتغير قيمته صعودًا وهبوطًا وفقًا لظروف السوق.
وفي هذه الحالة، لا تقتصر المسألة على تسهيل عملية شراء الذهب، وإنما تمتد إلى تحميل المواطن تكلفة مديونية مرتفعة مقابل امتلاك أصل استثماري لا يولد له تدفقات نقدية دورية تساعده على سداد الأقساط.
ومن ثم، يمكن أن يؤدي ارتفاع تكلفة التمويل إلى تغيير طبيعة العلاقة الاقتصادية مع الذهب، بحيث يتحول من وسيلة للادخار وحفظ القيمة إلى مصدر لضغط مالي ومديونية تمتد لفترة زمنية طويلة.
ويزداد الأمر أهمية عندما لا تكون الزيادة في سعر الذهب مستقبلًا كافية لتعويض تكلفة التمويل التي تحملها العميل، إذ إن ارتفاع سعر الذهب ليس مضمونًا خلال فترة السداد، بينما تكلفة التمويل تمثل التزامًا ماليًا محددًا على العميل.
تمويل الذهب قد يتحول إلى وسيلة للحصول على السيولة
هناك جانب آخر يستحق التوقف أمامه، وهو إمكانية لجوء بعض المستهلكين إلى تمويل شراء الذهب ثم إعادة بيعه سريعًا للحصول على السيولة النقدية، في ممارسة يشار إليها في السوق بمصطلح «التكييش» أو تسييل الذهب.
وفي هذه الحالة، تتحول العملية عمليًا من شراء أصل بغرض الادخار أو الاستثمار إلى وسيلة للحصول على سيولة نقدية، مقابل تحمل تكلفة تمويل مرتفعة.
وقد يجد المستهلك نفسه أمام معادلة مالية شديدة التكلفة، تجمع بين تكلفة التمويل المرتفعة، والفارق بين سعر شراء الذهب وسعر إعادة بيعه، إلى جانب استمرار التزامه بسداد الأقساط، رغم أنه لم يعد يحتفظ بالذهب الذي حصل على التمويل من أجله.
وهذا الأمر يجعل الحد من هذا النوع من التمويل مهمًا ليس فقط من زاوية حماية المستهلك، وإنما أيضًا للحد من استخدام الائتمان في أغراض قصيرة الأجل لا تتناسب مع طبيعة التمويل الاستهلاكي.
تسييل الذهب الممول وتأثيره على كفاءة الائتمان
لا يتوقف أثر تسييل الذهب الممول بصورة سريعة عند حدود العلاقة بين العميل وشركة التمويل، وإنما يمكن أن تكون له آثار أوسع على حركة الائتمان داخل الاقتصاد.
فعندما يستخدم الائتمان في شراء الذهب ثم تتم إعادة بيعه سريعًا للحصول على السيولة، فإن التمويل لا يتجه بالضرورة إلى استهلاك حقيقي أو نشاط إنتاجي أو استثماري يولد قيمة مضافة، وإنما قد يتحول إلى حلقة تمويل قصيرة الأجل هدفها الأساسي توفير السيولة.
ومع تكرار هذه العمليات، يمكن أن يتحول جزء من الائتمان إلى عمليات إعادة بيع سريعة للذهب، بما يزيد من حركة المضاربة وإعادة التداول بدلًا من توجيه الموارد المالية نحو الأنشطة الإنتاجية والاستثمارية.
كما يظل المستهلك ملتزمًا بسداد قيمة التمويل حتى بعد تسييل الذهب، وهو ما قد يؤدي إلى تراكم مديونية لا يقابلها أصل موجود فعليًا لدى العميل.
ومن هذه الزاوية، يمكن أن يساهم تنظيم هذا النوع من التمويل في رفع كفاءة توجيه الائتمان داخل الاقتصاد، وتقليل استخدام التمويل في عمليات تسييل قصيرة الأجل لا تنتج عنها قيمة اقتصادية جديدة.
تمويل الذهب والاستقرار المالي
يمثل الاستقرار المالي جانبًا آخر مهمًا عند مناقشة تمويل شراء الذهب والمعادن الثمينة.
فالتوسع في تمويل شراء أصل متغير القيمة قد يزيد من تعرض بعض الأسر لمخاطر المديونية، خصوصًا إذا اجتمعت عدة عوامل في الوقت نفسه، من بينها ارتفاع تكلفة التمويل، وتراجع قيمة الأصل، وضعف قدرة العميل على السداد.
ولا تعني هذه المخاطر بالضرورة حدوث اضطراب مالي واسع، لكنها تبرر وجود ضوابط رقابية تحد من استخدام الائتمان في منتجات قد لا تتناسب طبيعتها مع مفهوم التمويل الاستهلاكي.
ومن هنا، فإن القرار لا يتعلق فقط بمنع منتج محدد من الحصول على التمويل، وإنما يرتبط بمفهوم أوسع يتعلق بـإدارة مخاطر الائتمان وحماية المتعاملين والحفاظ على سلامة واستقرار المعاملات المالية.
ما موقف الشريعة الإسلامية من بيع الذهب بالتقسيط؟
من الناحية الشرعية، توجد خلافات فقهية معتبرة حول الذهب المصوغ، وما إذا كانت الصياغة تخرجه عن وصف النقدية، وبالتالي يمكن معاملته كسلعة يجوز بيعها بالأجل والتقسيط.
وفي هذا السياق، أخذت دار الإفتاء المصرية باتجاه في فتاوى منشورة بشأن الذهب والفضة المصوغين، حيث قررت أن الصياغة تخرجهما عن كونهما أثمانًا، وبناءً على ذلك أجازت بيع الذهب المصوغ بالتقسيط.
لكن هذا الخلاف الفقهي لا يصح إسقاطه تلقائيًا على السبائك الذهبية والجنيهات الذهبية والذهب الخام.
ففي حالة السبيكة أو الجنيه الذهب، لا تكون الصياغة عنصرًا جوهريًا في قيمة المنتج، كما لا يكون الهدف الأساسي من الشراء هو الزينة أو الانتفاع بمنتج مصنوع، وإنما امتلاك الذهب نفسه باعتباره أصلًا ادخاريًا واستثماريًا.
ومن هنا، تظل أحكام الذهب والفضة باعتبارهما من الأموال الربوية محل اعتبار، وفي مقدمتها الأحكام المتعلقة بالحلول والتقابض وعدم التأجيل في البيوع التي ينطبق عليها هذا الحكم.
وبالتالي، فإن وجود خلاف فقهي معتبر حول المشغولات الذهبية لا يعني بالضرورة امتداد هذا الخلاف إلى السبائك والجنيهات الذهبية، كما لا يصح استخدام الحكم المتعلق بالمشغولات لتعميم جواز تقسيط الذهب الاستثماري دون النظر إلى طبيعته والغاية من اقتنائه.
الفرق بين المشغولات الذهبية والسبائك والجنيهات الذهبية
تكمن أهمية التفرقة بين المنتجات الذهبية في طبيعة كل منتج والغرض الأساسي من اقتنائه.
فالمشغولات الذهبية ترتبط بدرجة أكبر بالزينة والانتفاع بالمنتج المصنوع، بينما ترتبط السبائك والجنيهات الذهبية بصورة أكبر بالادخار والاستثمار وحفظ القيمة.
وهذا الاختلاف في طبيعة المنتج والغرض من شرائه يجعل التعامل مع جميع أشكال الذهب باعتبارها فئة واحدة أمرًا يحتاج إلى قدر من الدقة، سواء عند دراسة الجوانب الاقتصادية أو عند بحث الأحكام الشرعية المتعلقة بها.
وبالتالي، فإن مناقشة تقسيط المشغولات الذهبية لا تعني بالضرورة أن الحكم نفسه ينطبق على السبائك والجنيهات الذهبية، خصوصًا مع اختلاف طبيعة كل منتج والغرض الأساسي من امتلاكه.
الاقتصاد والاعتبارات الشرعية يلتقيان في حماية المستهلك
عند النظر إلى مسألة تمويل الذهب بالتقسيط من الناحيتين الاقتصادية والشرعية، تظهر نقطة التقاء مهمة تتعلق بتقليل المخاطر وحماية المتعامل.
فعلى المستوى الاقتصادي، نحن أمام أصل متغير القيمة يتم تمويله من خلال مديونية قد تكون مرتفعة التكلفة، وهو ما يمكن أن يضاعف العبء المالي على المستهلك ويرفع مخاطر التعثر وتراكم الديون.
أما على المستوى الشرعي، فإن الذهب والفضة لهما أحكام خاصة في البيوع، ولا يصح التعامل معهما في جميع صور المعاملات باعتبارهما مجرد سلع استهلاكية عادية.
ومن ثم، فإن تجنب تمويل شراء السبائك والجنيهات الذهبية بالدين يمثل نهجًا أكثر تحفظًا، ويبتعد عن صور التأجيل التي تثير إشكالات شرعية في التعامل مع الذهب والفضة، وفي الوقت نفسه يقلل المخاطر الاقتصادية الناتجة عن تحميل المستهلك تكلفة تمويل مرتفعة لشراء أصل ادخاري متغير القيمة.
حظر تمويل الذهب لا يعني منع المواطن من امتلاكه
لا يعني حظر تمويل شراء الذهب والمعادن الثمينة منع المواطنين من الاستثمار في الذهب أو الحد من قدرتهم على امتلاك المعادن النفيسة.
الفكرة الأساسية تتمثل في وضع حد فاصل بين شراء الذهب بأموال يملكها المواطن، وبين تمويل امتلاك الذهب من خلال الاقتراض وتحمل تكلفة مديونية قد تكون مرتفعة.
فالذهب الاستثماري يمكن أن يظل وسيلة للادخار وحفظ القيمة بالنسبة لمن يختار امتلاكه، لكن تمويل شرائه بالدين يضيف عنصرًا آخر إلى المعادلة، وهو تكلفة الاقتراض ومخاطر الالتزام بالأقساط، بالتزامن مع تغير قيمة الذهب في السوق.
الادخار التدريجي كبديل لتمويل شراء الذهب
يمكن للمواطن الذي يرغب في تكوين حيازة من الذهب الاعتماد على الادخار التدريجي وشراء الذهب في حدود قدرته المالية، بدلًا من الاقتراض بتكلفة مرتفعة لشراء أصل استثماري قد ترتفع قيمته أو تنخفض.
ويتيح هذا النهج للمستهلك امتلاك الذهب دون إضافة التزام تمويلي طويل الأجل إلى ميزانيته، كما يجنب العميل مخاطر الجمع بين تقلبات سعر الذهب وتكلفة التمويل.
وبالتالي، فإن شراء الذهب وفقًا للقدرة المالية الفعلية للمستهلك يختلف بصورة جوهرية عن الاقتراض لشراء الذهب ثم تحمل تكلفة التمويل والسداد لفترة زمنية قد تمتد لعدة أشهر أو سنوات.
ثلاثة أبعاد لقرار حظر تمويل الذهب
يمكن النظر إلى قرار حظر تمويل شراء السبائك والجنيهات الذهبية والمعادن الثمينة من خلال ثلاثة أبعاد رئيسية.
أولًا: حماية المستهلك، من خلال الحد من تحميله تكلفة تمويل مرتفعة لشراء أصل استثماري متغير القيمة، وما قد يترتب على ذلك من ضغوط مالية أو مخاطر تعثر.
ثانيًا: كفاءة توجيه الائتمان، من خلال الحد من استخدام التمويل في عمليات تسييل قصيرة الأجل للذهب، وتوجيه الموارد المالية بصورة أكثر ملاءمة لطبيعة التمويل الاستهلاكي.
ثالثًا: الاستقرار المالي، عبر تقليل مخاطر تراكم المديونية المرتبطة بتمويل أصل متغير القيمة، خصوصًا في الحالات التي تتزامن فيها تكلفة التمويل المرتفعة مع انخفاض قيمة الذهب أو تراجع قدرة العميل على السداد.
وفي الوقت نفسه، يرتبط القرار بالخصوصية الشرعية للتعامل في الذهب والفضة، خصوصًا عندما يكون الأمر متعلقًا بالسبائك والجنيهات الذهبية والذهب ذي الطبيعة الاستثمارية.
الخلاصة
في النهاية، فإن النقاش حول تمويل الذهب بالتقسيط لا يتعلق فقط بوسيلة دفع ثمن الذهب، وإنما يرتبط بطبيعة الأصل الذي يتم تمويله، وتكلفة التمويل، ومخاطر تغير الأسعار، ومدى استخدام التمويل في الحصول على السيولة، إلى جانب الأحكام الشرعية الخاصة بالذهب والفضة.
فالذهب الاستثماري يختلف عن السلع الاستهلاكية التقليدية؛ لأنه أصل متغير القيمة لا يولد تدفقات نقدية دورية، بينما يظل التمويل التزامًا ماليًا على العميل يتعين سداده وفقًا لشروط العقد.
ومن ثم، فإن تنظيم تمويل شراء السبائك والجنيهات الذهبية والمعادن الثمينة يمكن النظر إليه باعتباره فصلًا بين امتلاك الذهب كأداة للادخار والاستثمار، وبين استخدام الدين لامتلاكه وتحمل تكلفة تمويل قد تكون مرتفعة.
كما أن هذا الفصل يرتبط بحماية المستهلك من مخاطر المديونية، وتحسين كفاءة توجيه الائتمان داخل الاقتصاد، والحد من استخدام التمويل في عمليات تسييل قصيرة الأجل، مع مراعاة الخصوصية الشرعية للمعاملات المتعلقة بالذهب والفضة.
وبذلك، لا يكون الهدف منع المواطن من امتلاك الذهب أو الاستثمار فيه، وإنما تنظيم طريقة تمويل هذا الامتلاك بما يراعي طبيعة الذهب كأصل ادخاري واستثماري، ويحد من المخاطر التي قد تنشأ عند الجمع بين الذهب والديون وتكلفة التمويل المرتفعة.