فى الخزنة: اشتري ذهب حقيقي… ادخره بسهولة… واستلمه وقت ما تحب.
مشتريات السبائك والعملات الفضية تقفز 18.3% إلى 257.6 مليون أونصة.. وتراجع الطلب الشمسي 19% يعيد تشكيل خريطة سوق الفضة حتى 2030 رغم استمرار العجز
آى صاغة 17734
مشتريات السبائك والعملات الفضية ترتفع إلى 257.6 مليون أونصة متوقعة في 2026.. والاستثمار يكتسب زخمًا رغم تراجع الطلب الصناعي.
استهلاك الفضة في قطاع الطاقة الشمسية يتراجع بنسبة 19% خلال 2026.. وارتفاع الأسعار يدفع المصنعين إلى إعادة ترتيب أولويات الإنتاج.
46.5 مليون أونصة خسائر متوقعة في طلب الخلايا الشمسية خلال عامين.. مع تسارع تقنيات ترشيد استخدام المعدن.
عجز سوق الفضة العالمية يسجل 46.3 مليون أونصة متوقعة في 2026.. وانكماش الطلب لا يزال أقل من تراجع المعروض.
العجز التراكمي في سوق الفضة يبلغ 762.1 مليون أونصة منذ 2021.. وستة أعوام متتالية من السحب تضغط على المخزونات العالمية.
تدفقات صناديق الاستثمار المدعومة بالفضة تسجل 278.1 مليون أونصة في 2025 مقابل 30 مليون أونصة متوقعة في 2026.
إعادة تدوير الفضة توفر 211.3 مليون أونصة متوقعة خلال 2026.. لكن ارتفاع الأسعار لا يكفي لإنهاء فجوة المعروض.
الطلب على الفضة في قطاع الطاقة الشمسية ينخفض من 197.5 مليون أونصة في 2024 إلى 151 مليون أونصة في 2026.. وتقنيات الترشيد تقلص استهلاك المعدن.
المعروض العالمي من الفضة يتراجع 2.2% مقابل انخفاض الطلب 1.6%.. واختلال التوازن يبقي السوق في دائرة العجز.
عام 2030 قد يشهد تحولًا هيكليًا في سوق الفضة.. وفائض قياسي محتمل إذا لم تنجح الاستثمارات في تعويض تراجع الطلب الصناعي.
كشف تقرير مركز الملاذ الآمن للمعادن الثمينة عن تحولات جوهرية في خريطة العرض والطلب بسوق الفضة العالمية خلال عام 2026، في ظل تراجع استهلاك المعدن الأبيض بقطاع الطاقة الشمسية، الذي كان أحد أبرز المحركات الرئيسية لنمو الطلب الصناعي خلال السنوات الماضية، بالتزامن مع استمرار تسجيل السوق العالمية عجزًا في المعروض للعام السادس على التوالي.
وأوضح التقرير، استنادًا إلى بيانات تقرير World Silver Survey 2026 الصادر عن معهد الفضة بالتعاون مع مؤسسة Metals Focus، أن الطلب على الفضة المستخدم في تصنيع الخلايا الشمسية مرشح للتراجع بنحو 19% خلال عام 2026، ليسجل حوالي 151 مليون أونصة، مقارنة بنحو 186.6 مليون أونصة خلال عام 2025، بانخفاض يقدر بنحو 35.6 مليون أونصة.
ويرتبط هذا التراجع بالضغوط المتزايدة التي تواجه صناعة الألواح الشمسية نتيجة الارتفاع الكبير في أسعار الفضة، الأمر الذي دفع الشركات المصنعة إلى البحث عن حلول لتقليل كميات المعدن المستخدمة في عمليات التصنيع، بالتوازي مع تطوير تقنيات بديلة قد تتيح الاستغناء عنه جزئيًا أو كليًا في بعض التطبيقات المستقبلية.
وفي المقابل، لا تزال سوق الفضة العالمية تسجل عجزًا بين حجم المعروض والطلب، إذ تشير التقديرات المحدثة إلى وصول العجز إلى نحو 46.3 مليون أونصة خلال 2026، مقارنة بنحو 40.3 مليون أونصة خلال 2025، لتواجه السوق معادلة أكثر تعقيدًا تجمع بين تراجع الطلب في بعض القطاعات الصناعية واستمرار محدودية المعروض العالمي.
الطاقة الشمسية تفقد جزءًا من زخمها باعتبارها أحد المحركات الرئيسية للطلب الصناعي على الفضة
يمثل قطاع الطاقة الشمسية أحد أهم مجالات الاستخدام الصناعي للفضة، نظرًا لدورها الأساسي في نقل التيار الكهربائي داخل الخلايا الكهروضوئية، بفضل امتلاك المعدن الأبيض أعلى مستويات التوصيل الكهربائي بين المعادن.
وخلال السنوات الماضية، ساهم التوسع المتسارع في مشروعات الطاقة المتجددة وزيادة تركيب الألواح الشمسية حول العالم في تعزيز الطلب الصناعي على الفضة، ليصبح القطاع أحد المحركات الرئيسية لنمو استهلاك المعدن، بالتزامن مع توجه الاقتصادات الكبرى إلى زيادة الاعتماد على مصادر الطاقة النظيفة.
لكن تقرير مركز الملاذ الآمن يرصد تغيرًا ملحوظًا في هذه المعادلة، مع الارتفاعات الكبيرة التي شهدتها أسعار الفضة، إذ أصبحت تكلفة المعدن تمثل عبئًا متزايدًا على الشركات المصنعة للخلايا الشمسية، ما دفعها إلى تطوير تقنيات تصنيع تعتمد على كميات أقل من الفضة، بهدف الحد من تكاليف الإنتاج والحفاظ على القدرة التنافسية.
ووفقًا لبيانات مؤسسة Metals Focus، تراجع استهلاك قطاع الخلايا الشمسية من الفضة إلى نحو 186.6 مليون أونصة خلال 2025، مقارنة بنحو 197.5 مليون أونصة في 2024، مع توقعات بانخفاضه إلى حوالي 151 مليون أونصة خلال عام 2026.
وبذلك يكون قطاع الطاقة الشمسية قد فقد نحو 46.5 مليون أونصة من الطلب على الفضة مقارنة بمستواه المسجل في 2024، خلال عامين فقط، وهو ما يعكس حجم التحول الذي تشهده صناعة الألواح الشمسية تحت ضغط ارتفاع تكاليف المواد الخام.
ويؤكد التقرير أن هذا التراجع لا يعني بالضرورة توقف التوسع في تركيب الألواح الشمسية أو انحسار مشروعات الطاقة المتجددة، إذ يرتبط جزء مهم منه بتحسين كفاءة استخدام الفضة داخل كل خلية شمسية، إلى جانب التحول التدريجي نحو بدائل تكنولوجية أخرى، بما يسمح بمواصلة زيادة القدرات الإنتاجية للطاقة الشمسية مع استهلاك كميات أقل من المعدن.
4 عوامل تدفع مصانع الألواح الشمسية إلى تقليل استخدام الفضة
تدفع الارتفاعات الكبيرة في أسعار الفضة الشركات المصنعة للخلايا الشمسية إلى إعادة تقييم حجم استهلاك المعدن الأبيض في عمليات الإنتاج، في ظل تصاعد تكاليف التصنيع واشتداد المنافسة داخل قطاع الطاقة المتجددة.
وأصبح خفض كمية الفضة المستخدمة في تصنيع كل خلية شمسية ضرورة اقتصادية متزايدة للمصنعين، من خلال تبني تقنيات تستهدف ترشيد الاستهلاك، والمعروفة باسم Thrifting، والتي تقوم على تقليل كمية المعدن المستخدمة في الخلية الواحدة مع الحفاظ قدر الإمكان على كفاءة الأداء ومستويات التوصيل الكهربائي.
ويمتد هذا التوجه إلى البحث عن بدائل تكنولوجية للفضة، يأتي في مقدمتها النحاس، الذي يخضع لتجارب وأبحاث تستهدف استخدامه في بعض مكونات الخلايا الشمسية، بما قد يسمح بتقليل الاعتماد على المعدن الأبيض في بعض التطبيقات.
ولا يعني هذا التوجه استبدال الفضة بصورة شاملة أو تراجع أهميتها الصناعية بشكل فوري، لكنه يعكس مساعي الشركات المصنعة لتقليل الاعتماد عليها وتحسين كفاءة استخدامها، خصوصًا مع استمرار الضغوط المرتبطة بارتفاع تكلفة المواد الخام وزيادة تأثيرها على هوامش الربحية.
وفي المقابل، تبرز تحديات البنية التحتية للطاقة المتجددة باعتبارها عاملًا إضافيًا يؤثر في توقعات نمو الطلب الصناعي على الفضة، إذ إن زيادة قدرات توليد الطاقة الشمسية لا ترتبط فقط بتصنيع وتركيب الألواح، وإنما تتطلب أيضًا تطوير شبكات الكهرباء وأنظمة التخزين والبطاريات لاستيعاب الطاقة المنتجة.
وأشار تحليل بنك مونتريال BMO المنشور في نوفمبر 2026 إلى أن التوسع في قدرات توليد الطاقة المتجددة سبق في بعض الأسواق تطوير شبكات الكهرباء والبطاريات وأنظمة تخزين الطاقة، ما أدى إلى ظهور اختناقات في استيعاب الطاقة المنتجة، وأثار تساؤلات بشأن قدرة القطاع على مواصلة التوسع بالمعدلات السابقة.
وتتمثل أبرز العوامل التي تدفع الشركات إلى تقليل استخدام الفضة في:
ارتفاع أسعار الفضة: زيادة تكلفة المعدن ترفع نفقات تصنيع الخلايا الشمسية وتضغط على هوامش أرباح الشركات.
تطوير تقنيات ترشيد الاستهلاك: الاعتماد على تقنيات تقلل كمية الفضة المستخدمة في كل خلية مع الحفاظ على كفاءة الأداء.
البحث عن بدائل تكنولوجية: دراسة إمكانية استخدام النحاس ومواد أخرى في بعض مكونات الخلايا الشمسية لتقليل الاعتماد على الفضة.
تحديات البنية التحتية للطاقة المتجددة: تأخر تطوير شبكات الكهرباء وأنظمة التخزين في بعض الأسواق قد يحد من سرعة التوسع في القدرات الشمسية.
بنك مونتريال يحذر من تحول هيكلي في الطلب على الفضة حتى 2030
في تطور مهم بشأن مستقبل سوق المعدن الأبيض، حذر فريق السلع في بنك مونتريال BMO Capital Markets من احتمالية فقدان قطاع الطاقة الشمسية دوره باعتباره أحد المحركات الرئيسية لنمو الطلب العالمي على الفضة خلال السنوات المقبلة.
ويرى البنك أن التراجع المستمر في كمية الفضة المستخدمة داخل الخلايا الشمسية، إلى جانب تباطؤ نمو استهلاك المعدن في هذا القطاع، قد يؤدي إلى انعكاس سنوات من العجز في سوق الفضة، ويمهد لظهور فائض كبير في المعروض بحلول نهاية العقد الحالي.
ووفقًا للتحليل المنشور في 11 نوفمبر 2026، يتوقع البنك ارتفاع الفائض في سوق الفضة إلى مستويات قياسية بحلول عام 2030، مدفوعًا بصورة رئيسية بتغير اتجاه الطلب المرتبط بقطاع الطاقة الشمسية، نتيجة انتشار تقنيات ترشيد استخدام الفضة وتطوير بدائل تكنولوجية أخرى.
كما يرى البنك أن استمرار الطلب الاستثماري على الفضة لن يكون بالضرورة كافيًا لتعويض الخسائر المحتملة الناتجة عن تراجع الطلب الصناعي، وأن الحفاظ على مستويات الأسعار المرتفعة أو تحقيق المزيد من المكاسب السعرية سيتطلب استمرار تدفقات استثمارية قوية واستثنائية لفترة زمنية ممتدة.
ويعكس هذا التقييم اختلافًا جوهريًا محتملًا بين طبيعة الطلب على الفضة خلال المرحلة السابقة والمرحلة المقبلة؛ إذ قد يصبح المستثمرون والتدفقات المالية أكثر تأثيرًا في تحديد اتجاهات أسعار المعدن الأبيض، بالتزامن مع تراجع مساهمة أحد أهم القطاعات الصناعية في نمو الاستهلاك العالمي.
ويشير هذا السيناريو إلى أن سوق الفضة قد تدخل مرحلة جديدة بحلول 2030، تتغير خلالها مصادر الطلب الرئيسية، مع احتمالية انتقال السوق من العجز المستمر إلى الفائض، إذا لم تتمكن التدفقات الاستثمارية والقطاعات الصناعية الأخرى من تعويض التراجع المتوقع في استهلاك قطاع الطاقة الشمسية.
الطلب الاستثماري على الفضة يكتسب أهمية أكبر.. ومشتريات السبائك والعملات ترتفع 18.3%
في مقابل التراجع المتوقع في الطلب الصناعي من قطاع الطاقة الشمسية، يرصد تقرير مركز الملاذ الآمن تنامي أهمية الطلب الاستثماري في سوق الفضة العالمية، خصوصًا مع ارتفاع المشتريات الفعلية من السبائك والعملات الفضية، وزيادة اهتمام المستثمرين بالمعدن باعتباره أصلًا يجمع بين القيمة الاستثمارية والاستخدامات الصناعية.
وتشير بيانات مؤسسة Metals Focus إلى أن الطلب العالمي على السبائك والعملات الفضية مرشح للارتفاع من 217.7 مليون أونصة خلال 2025 إلى نحو 257.6 مليون أونصة خلال 2026، بزيادة تبلغ حوالي 18.3%، وهو ما يمثل مصدر دعم مهمًا للسوق، خصوصًا في ظل تراجع الطلب على بعض المنتجات الصناعية والمشغولات الفضية.
ويعكس هذا الارتفاع استمرار اهتمام المستثمرين بالفضة باعتبارها أحد الأصول التي يمكن اللجوء إليها للتحوط وتنويع المحافظ الاستثمارية، فضلًا عن ارتباطها بالطلب الصناعي والتكنولوجي، وهو ما يمنحها طبيعة مختلفة مقارنة بالعديد من الأصول الاستثمارية الأخرى.
لكن التقرير يشدد على ضرورة التمييز بين الطلب الفعلي على السبائك والعملات الفضية، وبين التدفقات المالية إلى الصناديق المتداولة المدعومة بالفضة ETPs، نظرًا لاختلاف طبيعة كل منهما وتأثيره على حركة المعدن وتوافره داخل الأسواق العالمية.
وتكشف بيانات التقرير أن صافي التدفقات الاستثمارية إلى صناديق الفضة المتداولة سجل مستويات استثنائية خلال 2025، بعدما بلغ نحو 278.1 مليون أونصة، بينما تشير التوقعات الخاصة بعام 2026 إلى تراجع هذه التدفقات إلى نحو 30 مليون أونصة فقط.
ويعني ذلك أن استمرار نمو مشتريات السبائك والعملات الفضية لا يضمن بالضرورة استمرار التدفقات الضخمة نفسها إلى الصناديق الاستثمارية، إذ تختلف قرارات شراء المعدن المادي عن حركة الاستثمارات المالية في الأدوات المرتبطة بأسعار الفضة.
ومن هنا تبرز أهمية متابعة حركة صناديق الاستثمار والمشتريات الفعلية للسبائك والعملات، باعتبارهما من المؤشرات الرئيسية لتحديد مدى قدرة الطلب الاستثماري على تعويض التراجع المتوقع في الاستهلاك الصناعي، ومدى استمرار جاذبية المعدن الأبيض لدى المستثمرين خلال المرحلة المقبلة.
عجز سوق الفضة العالمية يتواصل للعام السادس.. والفجوة تبلغ 46.3 مليون أونصة في 2026
على الرغم من التراجع المتوقع في الطلب الصناعي على الفضة، لا تزال السوق العالمية تعاني من عجز في المعروض، وفقًا للتقديرات المحدثة الصادرة عن مؤسسة Metals Focus، وهو ما يعكس استمرار الاختلال بين حجم الإنتاج العالمي والاستهلاك رغم انخفاض الطلب في بعض القطاعات.
ومن المتوقع أن يبلغ العجز العالمي في سوق الفضة نحو 46.3 مليون أونصة خلال عام 2026، مقابل حوالي 40.3 مليون أونصة خلال 2025، بما يعكس استمرار الضغوط على توازن السوق بين الإنتاج والاستهلاك، رغم التحولات التي يشهدها الطلب الصناعي.
وتشير البيانات إلى انخفاض إجمالي المعروض العالمي من الفضة من نحو 1.0904 مليار أونصة خلال 2025 إلى حوالي 1.0664 مليار أونصة في 2026، بتراجع يبلغ نحو 2.2%.
وفي الوقت نفسه، يتراجع إجمالي الطلب العالمي من حوالي 1.1306 مليار أونصة إلى نحو 1.1126 مليار أونصة، بما يعادل انخفاضًا يقارب 1.6%.
وتوضح هذه الأرقام أن معدل تراجع الطلب العالمي لا يزال أقل من معدل انكماش المعروض، وهو ما يفسر استمرار تسجيل العجز في سوق الفضة، رغم انخفاض استهلاك المعدن في بعض القطاعات، وعلى رأسها صناعة الخلايا الشمسية.
ويمثل عام 2026 العام السادس المتتالي الذي تسجل فيه السوق العالمية عجزًا هيكليًا، بعدما استمرت عمليات السحب من المخزونات المتاحة لتغطية الفجوة بين الإنتاج والاستهلاك، في ظل عدم قدرة المعروض الجديد على تلبية كامل احتياجات السوق.
وبحسب تقرير World Silver Survey 2026، بلغ العجز التراكمي في سوق الفضة خلال الفترة من 2021 وحتى 2026 نحو 762.1 مليون أونصة، وهو رقم يعكس حجم الضغوط التي تعرضت لها المخزونات العالمية على مدار ستة أعوام متتالية.
وتشير هذه التطورات إلى أن استمرار العجز لا يرتبط فقط بمستويات الطلب الحالية، وإنما يتأثر أيضًا بالاختلالات المتراكمة بين الإنتاج والاستهلاك خلال السنوات الماضية، ومدى قدرة المناجم وإعادة التدوير على توفير كميات إضافية من المعدن لتلبية احتياجات السوق.
ارتفاع إعادة تدوير الفضة إلى 211.3 مليون أونصة لا يكفي لإنهاء عجز المعروض
في ظل استمرار ارتفاع أسعار الفضة وتزايد الضغوط على المعروض العالمي، يتوقع تقرير مركز الملاذ الآمن ارتفاع حجم إعادة تدوير المعدن الأبيض خلال عام 2026 إلى نحو 211.3 مليون أونصة، مقارنة بحوالي 197.6 مليون أونصة خلال 2025.
وتساهم الأسعار المرتفعة في تشجيع أصحاب المشغولات والمنتجات الفضية القديمة على بيعها وإعادة إدخال المعدن إلى السوق، إلى جانب زيادة الحوافز الاقتصادية لإعادة تدوير الخردة الصناعية واستخلاص الفضة من المنتجات المستخدمة.
ويعكس ارتفاع المعروض الناتج عن إعادة التدوير استجابة جانب من السوق لزيادة الأسعار، إذ تصبح إعادة استخراج المعدن من المنتجات القديمة والخردة أكثر جدوى من الناحية الاقتصادية مع ارتفاع قيمته السوقية.
لكن هذه الزيادة لا تكفي وحدها لإنهاء العجز في سوق الفضة العالمية، خصوصًا مع توقع تراجع إجمالي المعروض العالمي خلال 2026، واستمرار احتياج الأسواق الصناعية والاستثمارية إلى كميات كبيرة من المعدن الأبيض.
كما ترتبط مستويات إعادة التدوير بعدد من العوامل، من بينها أسعار الفضة، ومدى توافر الخردة القابلة للمعالجة، والقدرات الصناعية والتكنولوجية اللازمة لاستخلاص المعدن، فضلًا عن الجدوى الاقتصادية لعمليات إعادة التدوير.
وبالتالي، تمثل إعادة التدوير أحد مصادر دعم المعروض العالمي، لكنها لا تشكل بمفردها حلًا نهائيًا للاختلالات الهيكلية التي يعاني منها سوق الفضة، خاصة في ظل استمرار العجز التراكمي وتراجع المعروض من المصادر التقليدية.
7 عوامل رئيسية تحدد اتجاه أسعار الفضة خلال المرحلة المقبلة
يرى تقرير مركز الملاذ الآمن للمعادن الثمينة أن تحركات أسعار الفضة العالمية خلال المرحلة المقبلة ستتحدد وفق تفاعل مجموعة من العوامل الرئيسية، التي تشمل تطورات الطلب الاستثماري والصناعي، وحجم المعروض العالمي، والتغيرات التكنولوجية في القطاعات المستخدمة للمعدن الأبيض.
وتتمثل أبرز العوامل المؤثرة في سوق الفضة في الآتي:
الطلب الاستثماري على الفضة: يمثل استمرار إقبال المستثمرين على المعدن الأبيض عامل دعم مهمًا للأسعار، خصوصًا في أوقات التقلبات الاقتصادية والأسواق المالية، مع زيادة الاهتمام بالأصول المادية وتنويع المحافظ الاستثمارية.
مشتريات السبائك والعملات الفضية: يعد ارتفاع الطلب الفعلي على السبائك والعملات مؤشرًا على قوة اهتمام المستثمرين بالفضة، خاصة مع توقع زيادة المشتريات بنسبة 18.3% خلال 2026 إلى 257.6 مليون أونصة.
تدفقات صناديق الاستثمار المدعومة بالفضة: تؤثر حركة الأموال الداخلة والخارجة من صناديق ETPs في حجم الطلب الاستثماري على المعدن، خصوصًا أن التدفقات المسجلة في 2025 بلغت مستويات استثنائية، مقابل توقعات بتراجعها بصورة كبيرة خلال 2026.
تطورات الطلب من قطاع الطاقة الشمسية: يمثل تراجع استهلاك الفضة في الخلايا الكهروضوئية أحد أبرز التحديات أمام نمو الطلب الصناعي، في ظل توقع انخفاض الاستهلاك بنحو 19% خلال 2026، نتيجة ارتفاع الأسعار وتطور تقنيات ترشيد الاستخدام.
الإنتاج العالمي من المناجم: تؤثر مستويات إنتاج الفضة بصورة مباشرة في حجم المعروض، خاصة أن جزءًا كبيرًا من المعدن الأبيض يتم إنتاجه باعتباره منتجًا مصاحبًا لاستخراج معادن أخرى، وهو ما قد يحد من سرعة استجابة الإنتاج لارتفاع الأسعار وزيادة الطلب.
المعروض الناتج عن إعادة التدوير: يمثل ارتفاع أسعار الفضة حافزًا لزيادة إعادة تدوير المشغولات والخردة الصناعية، إلا أن حجم الإضافة الفعلية للمعروض يظل مرتبطًا بتوافر المواد القابلة لإعادة التدوير والقدرات الصناعية اللازمة لمعالجتها.
تحركات الذهب والفائدة والدولار والطلب التكنولوجي: تؤثر أسعار الذهب وأسعار الفائدة وتحركات الدولار في جاذبية الفضة الاستثمارية وتكلفة الفرصة البديلة للاحتفاظ بها، بالتزامن مع استمرار الطلب التكنولوجي من قطاعات مراكز البيانات والذكاء الاصطناعي والسيارات الكهربائية والإلكترونيات المتقدمة.
وفي هذا السياق، يؤكد التقرير أن تراجع استهلاك الفضة في صناعة الخلايا الشمسية لا يعني بالضرورة انحسار الطلب الصناعي على المعدن الأبيض بصورة عامة، إذ يمكن لقطاعات تكنولوجية أخرى تعويض جانب من هذا التراجع، وعلى رأسها الإلكترونيات والبنية التحتية الرقمية ومراكز البيانات والتطبيقات المرتبطة بالذكاء الاصطناعي.
قراءة مركز الملاذ الآمن: هل تفقد الفضة أحد أهم محركات نمو الطلب الصناعي؟
تكشف التطورات الأخيرة في سوق الفضة العالمية عن تحول محتمل في مصادر الطلب على المعدن الأبيض، بعدما أصبح ارتفاع الأسعار عامل ضغط على أحد أبرز محركات نموه الصناعي خلال السنوات الماضية، وهو قطاع الطاقة الشمسية.
فبينما ساهمت الأسعار المرتفعة في تعزيز القيمة السوقية للفضة وزيادة جاذبيتها باعتبارها أصلًا استثماريًا، رفعت في الوقت نفسه تكلفة استخدامها في تصنيع الخلايا الشمسية، ما دفع الشركات المصنعة إلى البحث عن بدائل تكنولوجية وتطوير تقنيات تقلل استهلاك المعدن، في مفارقة تعكس التأثير المزدوج لارتفاع الأسعار على مستقبل الطلب.
ولا يعني تراجع استهلاك الفضة في قطاع الطاقة الشمسية بالضرورة انتهاء العجز في السوق العالمية أو تحولها الفوري إلى تسجيل فائض في المعروض، إذ تظل مستويات الإنتاج من المناجم، وحجم المعروض الناتج عن إعادة التدوير، والمخزونات العالمية، والتدفقات الاستثمارية، عوامل حاسمة في تحديد اتجاه الأسعار خلال السنوات المقبلة.
كما يعكس استمرار نمو الطلب على السبائك والعملات الفضية وجود اهتمام استثماري بالمعدن الأبيض، وهو ما يطرح تساؤلًا مهمًا حول قدرة هذا الطلب على استيعاب أي كميات إضافية قد تنتج عن تراجع الاستهلاك الصناعي، بالتزامن مع استمرار الطلب من قطاعات تكنولوجية أخرى.
وتشير الأرقام إلى أن سوق الفضة لا تزال تواجه عجزًا متوقعًا خلال 2026، رغم تراجع استهلاك الطاقة الشمسية، نتيجة انكماش المعروض العالمي بوتيرة أكبر من انخفاض الطلب، إلى جانب استمرار الضغوط الناتجة عن العجز التراكمي الذي بلغ نحو 762.1 مليون أونصة منذ عام 2021.
لكن النظرة المستقبلية حتى 2030 تبدو أكثر تعقيدًا، في ظل تحذيرات بنك مونتريال من احتمالية تحول السوق إلى فائض قياسي، إذا استمر تراجع الطلب على الفضة في قطاع الطاقة الشمسية، ولم تتمكن التدفقات الاستثمارية والاستخدامات الصناعية والتكنولوجية الأخرى من تعويض هذا الانخفاض.
ويخلص تقرير مركز الملاذ الآمن للمعادن الثمينة إلى أن الفضة لا تزال تجمع بين دورها باعتبارها أصلًا استثماريًا ومادة صناعية استراتيجية، إلا أن المرحلة المقبلة قد تشهد تغيرًا واضحًا في خريطة الطلب العالمي، مع تراجع مساهمة الطاقة الشمسية مقابل تنامي أهمية الاستثمار والمخزونات والمعروض العالمي والاستخدامات التكنولوجية الأخرى.
وبناءً على ذلك، لن يتحدد مستقبل أسعار الفضة فقط بمدى استمرار الطلب الصناعي التقليدي، وإنما بقدرة الاستثمار والقطاعات التكنولوجية الجديدة على تعويض التراجع المتوقع في استهلاك الخلايا الشمسية، بالتزامن مع تطورات الإنتاج من المناجم وإعادة التدوير، بما يجعل هذه العوامل مجتمعة أكثر تأثيرًا في رسم مسار الأسعار وتحقيق التوازن بين العرض والطلب حتى نهاية العقد الحالي.
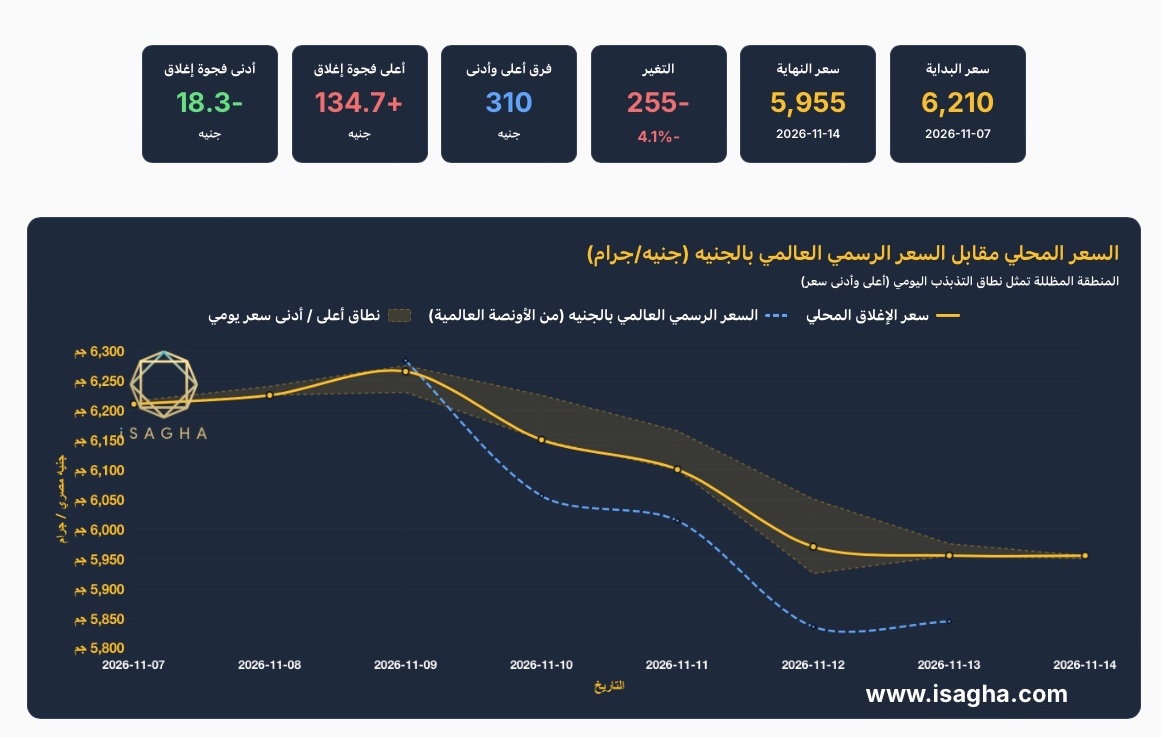
الذهب في مصر يفقد 260 جنيهًا خلال أسبوع والأوقية تتراجع 4.2% والفجوة السعرية تتجاوز 134 جنيهًا بفعل تحوط التجار واستمرار ارتفاع السعر المحلي عن القيمة النظرية
الذهب في مصر يتداول أعلى من قيمته العادلة بـ102 جنيه.. وعيار 21 يفقد 60 جنيهًا والأوقية تتراجع 1.26% مع صعود الدولار لأعلى مستوياته في 19 شهرًا

شعبة الذهب تدعو العاملين بالقطاع إلى سرعة التسجيل لدى مصلحة الدمغ والموازين.. ورسوم القيد 70 جنيهًا